

Nell’attuale contesto economico caratterizzato da margini sempre più ristretti, inflazione persistente e incertezza dei mercati, la capacità di gestire efficacemente i costi rappresenta un fattore critico di successo per qualsiasi impresa. Ridurre i costi aziendali non è semplicemente una questione di tagli lineari o di rinunce dolorose, ma richiede un approccio strategico e metodico che permetta di ottimizzare le risorse senza compromettere la qualità dei prodotti, la soddisfazione dei clienti o la competitività sul mercato.
La riduzione dei costi, quando progettata e implementata correttamente, non rappresenta un segnale di debolezza ma una dimostrazione di intelligenza gestionale. Si tratta di identificare e eliminare gli sprechi, aumentare l’efficienza operativa, riallocare le risorse verso le attività a maggior valore aggiunto e costruire un’organizzazione più snella, agile e resiliente. Secondo recenti analisi di settore, le aziende che implementano programmi strutturati di cost reduction possono ridurre i costi operativi del 15-30% già nei primi tre mesi, con impatti significativi sulla redditività.
Indice dei contenuti
Il Concetto di Riduzione dei Costi: Ottimizzazione vs Taglio
Prima di addentrarci nelle strategie operative, è fondamentale comprendere una distinzione concettuale che spesso viene trascurata ma che determina il successo o il fallimento di qualsiasi iniziativa di contenimento della spesa. Ridurre i costi aziendali può avvenire attraverso due approcci radicalmente diversi: l’ottimizzazione e il taglio indiscriminato.
L’ottimizzazione dei costi rappresenta un approccio intelligente e sostenibile che si concentra sul migliorare l’efficienza dei processi aziendali, eliminare gli sprechi e fare un uso più razionale delle risorse disponibili. Non si tratta di spendere meno a tutti i costi, ma di spendere meglio. Questo metodo richiede analisi approfondite, comprensione delle dinamiche operative, coinvolgimento dei collaboratori e visione strategica. L’ottimizzazione genera valore non solo attraverso la riduzione delle spese, ma anche attraverso il miglioramento della produttività, della qualità e della soddisfazione dei clienti.
Al contrario, il taglio indiscriminato dei costi implica una riduzione diretta e spesso lineare delle spese, che può includere la riduzione del personale, la chiusura di reparti non redditizi o la riduzione drastica degli investimenti. Questo approccio, pur generando risparmi immediati, rischia di compromettere la capacità dell’azienda di competere nel medio-lungo termine, danneggiando la qualità, demotivando il personale e limitando le opportunità di crescita futura.
Un concetto spesso trascurato ma estremamente rilevante è quello del costo opportunità. In economia, ogni risorsa ha un costo opportunità, ovvero il valore delle alternative a cui si rinuncia quando si effettua una scelta. Quando si decide di tagliare un investimento in tecnologie digitali per risparmiare nel breve termine, il costo opportunità potrebbe essere enorme: perdita di competitività, inefficienze crescenti, incapacità di adattarsi ai cambiamenti del mercato. Una riduzione dei costi superficiale e miope può quindi generare danni superiori ai benefici ottenuti.
Secondo analisi della società di consulenza AT Kearney, le operazioni di ristrutturazione condotte in modo frettoloso e superficiale generano perdite pari al 125% dei risparmi ottenuti. Nell’anno fiscale considerato, le aziende Fortune 500 hanno speso complessivamente 44 miliardi di dollari in piani di compressione dei costi, molti dei quali si sono rivelati controproducenti perché hanno sottovalutato i costi nascosti, i costi opportunità e l’impatto sull’organizzazione.
Fase Preliminare: L’Analisi Dettagliata dei Costi
Qualsiasi strategia efficace per ridurre i costi aziendali deve partire da una comprensione profonda e granulare della struttura di costo dell’impresa. Non è possibile ottimizzare ciò che non si conosce. La tentazione di molti imprenditori e manager è quella di procedere immediatamente ai tagli, spinti dall’urgenza di migliorare i risultati economici. Tuttavia, senza un’analisi preliminare accurata, si rischia di tagliare le risorse sbagliate, lasciando intatti gli sprechi reali e compromettendo aree strategiche.1
Il primo passo consiste nel mappare e classificare tutte le voci di costo dell’azienda, distinguendo tra diverse categorie che richiedono approcci gestionali differenti.
I costi fissi rappresentano quelle spese che l’azienda deve sostenere indipendentemente dal volume di produzione o di vendite realizzato. Anche se non si produce nulla, i costi fissi devono comunque essere pagati. Queste voci includono:
- Affitti di immobili, capannoni, uffici o terreni
- Stipendi del personale dipendente e relativi oneri contributivi
- Polizze assicurative obbligatorie e facoltative
- Ammortamenti dei macchinari e degli impianti
- Leasing e noleggi a canone fisso
- Utenze con componente fissa (abbonamenti, canoni)
- Consulenze professionali ricorrenti (commercialisti, consulenti del lavoro, legali)
- Licenze software e abbonamenti a servizi digitali
I costi fissi sono particolarmente insidiosi perché gravano sul bilancio aziendale indipendentemente dall’andamento del business. In periodi di contrazione del fatturato, la loro incidenza percentuale aumenta drasticamente, erodendo i margini. Tuttavia, intervenire sui costi fissi richiede decisioni strutturali che spesso hanno effetti nel medio-lungo termine.
I costi variabili sono quelle spese che variano direttamente in proporzione al volume di attività dell’azienda. Maggiore è la produzione o le vendite, maggiori sono questi costi. Includono:
- Materie prime e componenti per la produzione
- Materiali di consumo direttamente collegati al volume produttivo
- Energia elettrica e gas utilizzati nei processi produttivi (componente variabile)
- Manodopera diretta a cottimo o con componente variabile
- Provvigioni e commissioni ai venditori
- Spese di trasporto e logistica legate ai volumi
- Packaging e materiali di imballaggio
- Royalties e licenze variabili
I costi variabili presentano generalmente maggiori opportunità di ottimizzazione nel breve termine, poiché agendo sull’efficienza produttiva, sulla riduzione degli sprechi o sulla negoziazione con i fornitori è possibile ottenere risultati rapidi.
Oltre a questa distinzione fondamentale, è utile classificare i costi anche in base ad altri criteri
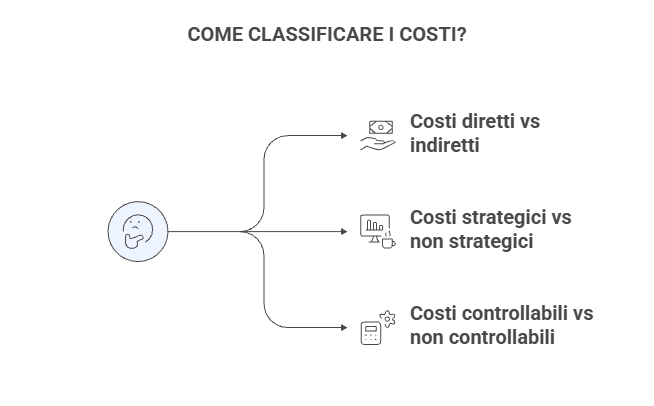
- Costi diretti vs indiretti: i primi sono direttamente attribuibili a un prodotto o servizio specifico, i secondi sono comuni a più prodotti o funzioni
- Costi strategici vs non strategici: alcune spese sono direttamente collegate al core business e alla creazione di valore, altre sono accessorie
- Costi controllabili vs non controllabili: alcuni costi dipendono da decisioni manageriali, altri sono imposti da fattori esterni (normative, mercato)
Una volta mappati tutti i costi, è necessario quantificare l’incidenza di ciascuna voce sul totale e identificare le aree di maggior peso. Spesso emerge che il principio di Pareto (20/80) si applica anche ai costi aziendali: il 20% delle voci di spesa rappresenta l’80% del costo totale. Concentrare gli sforzi di ottimizzazione su queste voci critiche massimizza l’impatto delle iniziative di riduzione.
Durante l’analisi è fondamentale identificare gli sprechi nascosti. Questi possono manifestarsi in diverse forme: scorte eccessive che immobilizzano capitale, processi ridondanti che duplicano attività, tempi morti nella produzione, materiali utilizzati inefficientemente con alti tassi di scarto, spazi sottoutilizzati ma comunque costosi, abbonamenti e servizi non utilizzati ma ancora pagati.
Un metodo efficace consiste nel costruire un foglio di calcolo dettagliato che elenchi tutte le spese ricorrenti con i relativi importi annuali. Per ogni voce, è utile porsi alcune domande critiche: questa spesa è assolutamente necessaria? Contribuisce direttamente alla creazione di valore per il cliente? Esistono alternative più economiche di pari qualità? È possibile ridurne l’utilizzo senza impatti negativi? Può essere condivisa con altre funzioni o eliminata del tutto?
L’analisi dei costi non è un’attività una tantum ma dovrebbe diventare una pratica continuativa, con revisioni almeno trimestrali per monitorare l’evoluzione della struttura di costo e identificare tempestivamente nuove aree di intervento.
Strategie Operative per la Riduzione dei Costi: sintesi
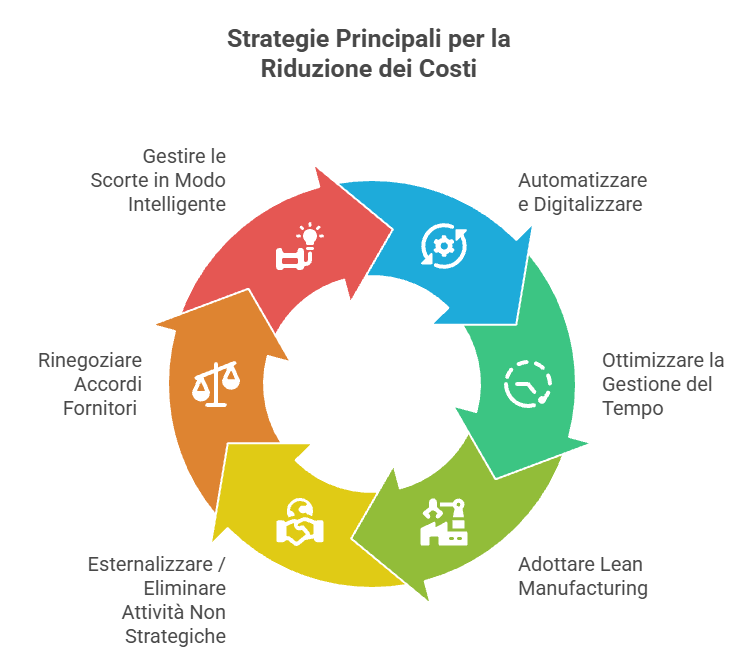
Strategie Operative per la Riduzione dei Costi: dettaglio
Una volta completata l’analisi preliminare e identificate le aree critiche, è possibile implementare strategie concrete e mirate per ridurre i costi aziendali in modo sostenibile ed efficace. Le migliori pratiche si concentrano su alcuni ambiti fondamentali che, integrati in un approccio sistemico, possono generare risparmi significativi.
Automazione e Digitalizzazione dei Processi
L’automazione dei processi aziendali rappresenta una delle leve più potenti per la riduzione dei costi nel medio-lungo termine. Sebbene richieda investimenti iniziali, i benefici in termini di efficienza, riduzione degli errori e liberazione di risorse umane da attività ripetitive giustificano ampiamente l’impegno finanziario.
Le aree aziendali che offrono il maggior potenziale di automazione includono:
- Processi amministrativi e di back-office: contabilità fornitori, riconciliazioni bancarie, gestione delle buste paga, fatturazione elettronica, archiviazione documentale
- Gestione delle risorse umane: pianificazione delle ferie e dei turni, rilevazione presenze, onboarding dei nuovi dipendenti, valutazione delle performance
- Processi produttivi: attraverso l’introduzione di tecnologie di Robotic Process Automation (RPA) che possono ridurre i tempi di ciclo e aumentare la produttività fino al 21,7%
- Customer service: chatbot e sistemi di risposta automatica per le richieste più frequenti, riducendo il carico sul personale
La digitalizzazione delle pratiche comporta vantaggi che vanno oltre il puro risparmio economico. Essa semplifica i processi rendendoli più rapidi e meno soggetti a errori umani, aumenta l’accessibilità dei dati che diventano disponibili ovunque ci sia connessione internet, migliora la collaborazione permettendo la condivisione in tempo reale dei documenti, riduce drasticamente l’uso della carta con benefici economici e ambientali, e facilita l’analisi dei dati offrendo insight preziosi per decisioni strategiche.
Un esempio concreto riguarda l’implementazione della firma digitale, che consente di firmare documenti legalmente riconosciuti senza necessità di stamparli e spedirli fisicamente, eliminando costi di stampa, spedizione e archiviazione. Aziende che hanno digitalizzato i processi documentali riportano risparmi significativi già nel primo anno, con incrementi di produttività e qualità dei servizi.
L’adozione di soluzioni cloud permette di ridurre i costi di gestione IT passando da sistemi locali rigidi e di proprietà, che richiedono investimenti in hardware, software e personale tecnico, a soluzioni agili e scalabili con costi commisurati ai consumi effettivi. Il cloud elimina la necessità di costose infrastrutture fisiche, riduce i costi di manutenzione e aggiornamento, offre flessibilità per adattarsi rapidamente alle esigenze aziendali.
Ricordo un caso particolarmente illuminante di un’azienda manifatturiera di medie dimensioni che stava affrontando inefficienze croniche nella gestione degli ordini. La procedura manuale richiedeva l’intervento di tre persone diverse, con continui scambi di email, documenti cartacei e telefonate. L’implementazione di un sistema gestionale integrato ha automatizzato l’intero flusso, riducendo i tempi di elaborazione del 70% e liberando risorse umane che sono state reindirizzate verso attività commerciali a maggior valore aggiunto. Il risparmio annuale ha superato i 60.000 euro, con un ritorno sull’investimento raggiunto in meno di due anni.
Ottimizzazione della Gestione del Tempo
Uno dei metodi più sottovalutati ma estremamente efficaci per ridurre i costi aziendali consiste nell’ottimizzazione della gestione del tempo. Il tempo rappresenta un valore monetario intrinseco: ogni ora impiegata inefficientemente genera costi diretti (stipendi) e costi opportunità (attività a valore non svolte).
L’analisi approfondita delle dinamiche operative rivela frequentemente che l’amministrazione aziendale è gravata da eccessiva burocrazia o dalla mancanza di strumenti appropriati per automatizzare processi ripetitivi. Attività come la gestione manuale delle ferie, la pianificazione dei turni, l’inserimento dati, la compilazione di report ripetitivi possono assorbire decine di ore settimanali che potrebbero essere dedicate ad attività strategiche.
Le strategie per ottimizzare il tempo includono
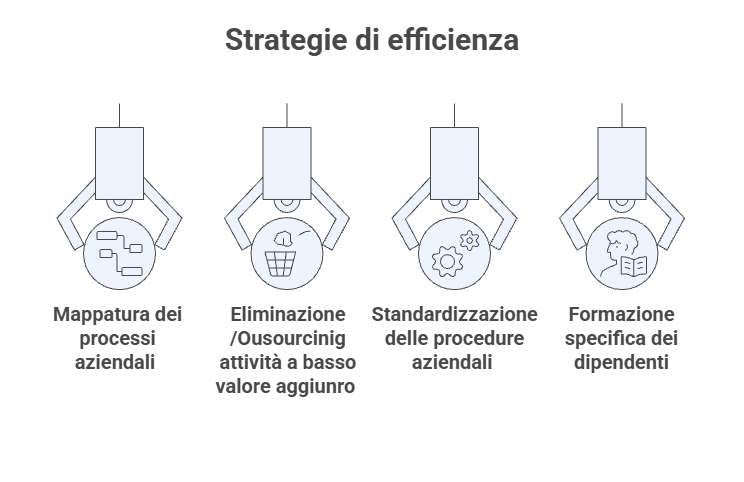
- Mappatura dei processi operativi: identificare tutte le fasi di ciascun processo e il tempo assorbito da ognuna, per individuare ridondanze, colli di bottiglia e attività superflue
- Eliminazione delle attività senza valore aggiunto: molte operazioni quotidiane non creano valore per il cliente finale e possono essere ridotte o eliminate
- Standardizzazione delle procedure: la mancanza di procedure standard genera inefficienze, errori e sprechi di tempo. Definire protocolli chiari riduce la variabilità e aumenta l’efficienza
- Formazione dei dipendenti: collaboratori competenti completano le mansioni in minor tempo e con meno errori, riducendo costi di correzione e rilavorazione
Un’area spesso trascurata riguarda gli spostamenti inutili e le riunioni inefficaci. Quante ore vengono sprecate in trasferte che potrebbero essere sostituite da videoconferenze? Quante riunioni si protraggono oltre il necessario senza produrre decisioni concrete? Ottimizzare questi aspetti può liberare tempo significativo e ridurre costi di viaggio e trasferta.
Lean Manufacturing e Riduzione degli Sprechi
Per le aziende manifatturiere, l’adozione dei principi del Lean Manufacturing rappresenta una strategia comprovata per ridurre i costi aziendali eliminando sistematicamente gli sprechi lungo l’intero processo produttivo.
Il Lean Manufacturing, derivato dal Toyota Production System, si basa sull’identificazione e sull’eliminazione di sette tipologie di spreco (i “Muda”):
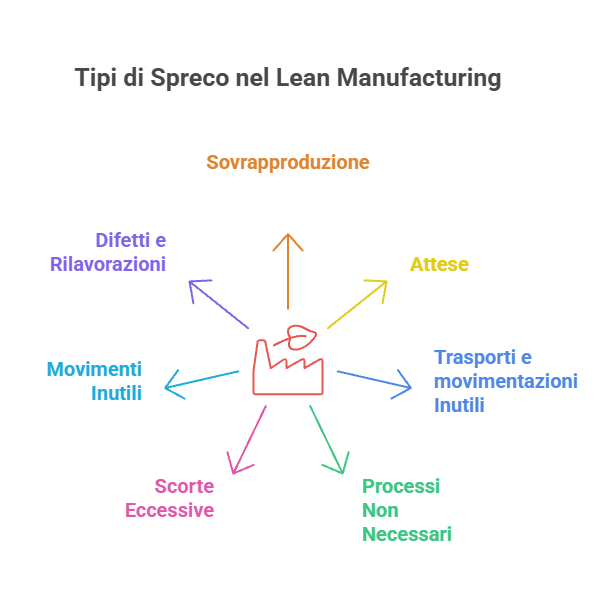
- Sovrapproduzione: produrre più del necessario o prima del necessario immobilizza risorse e genera costi di stoccaggio
- Attese: tempi morti tra le fasi produttive dovuti a problemi di sincronizzazione o a colli di bottiglia
- Trasporti inutili: movimentazioni di materiali non necessarie all’interno dello stabilimento
- Processi non necessari: fasi di lavorazione che non aggiungono valore al prodotto finale
- Scorte eccessive: accumulo di materie prime, semilavorati o prodotti finiti oltre il necessario
- Movimenti inutili: spostamenti degli operatori non necessari alla lavorazione
- Difetti e rilavorazioni: produzione di pezzi difettosi che richiedono correzioni o devono essere scartati
Gli strumenti tipici del Lean per combattere questi sprechi includono:
- Sistema delle 5S: metodologia per organizzare gli spazi di lavoro (Separa, Sistema, Spazza, Standardizza, Sostieni) che riduce sprechi e aumenta produttività
- Just-In-Time (JIT): ordinare materiali solo quando necessario, minimizzando le scorte e i costi di magazzino
- Kanban: sistema visuale per la gestione del flusso produttivo che sincronizza le fasi ed evita accumuli
- Value Stream Mapping: mappatura del flusso di valore per visualizzare gli sprechi e progettare processi ottimizzati
- SMED (Single Minute Exchange of Die): tecniche per ridurre drasticamente i tempi di setup dei macchinari
Casi di successo documentati nel settore manifatturiero mostrano risultati impressionanti. Un’azienda metalmeccanica ha implementato un progetto Lean che ha previsto formazione sul campo per riconoscere gli sprechi, re-layout dell’area produttiva per eliminare movimenti superflui e semplificazione documentale. Il risultato è stato un aumento di produttività del 35% e una riduzione dei costi operativi diretti del 20%, a parità di risorse impiegate.
Un altro caso nel settore alimentare ha ottenuto una riduzione del 40% dei tempi morti e un aumento del 30% dell’efficienza attraverso il ridisegno del flusso operativo, l’introduzione di pratiche SMED e l’utilizzo di dashboard visive per la gestione in tempo reale. Il risparmio annuale ha superato i 200.000 euro in produttività recuperata.
L’aspetto cruciale del Lean è che non richiede necessariamente investimenti tecnologici massicci. Molti interventi si basano sull’osservazione attenta dei processi, sul coinvolgimento degli operatori e sulla riorganizzazione intelligente delle risorse esistenti.
Outsourcing delle Attività Non Strategiche
L’esternalizzazione di funzioni aziendali non core rappresenta una strategia consolidata per ridurre i costi aziendali trasformando costi fissi in costi variabili e accedendo a competenze specialistiche senza dover assumere personale interno.
Le attività tipicamente candidate all’outsourcing includono:
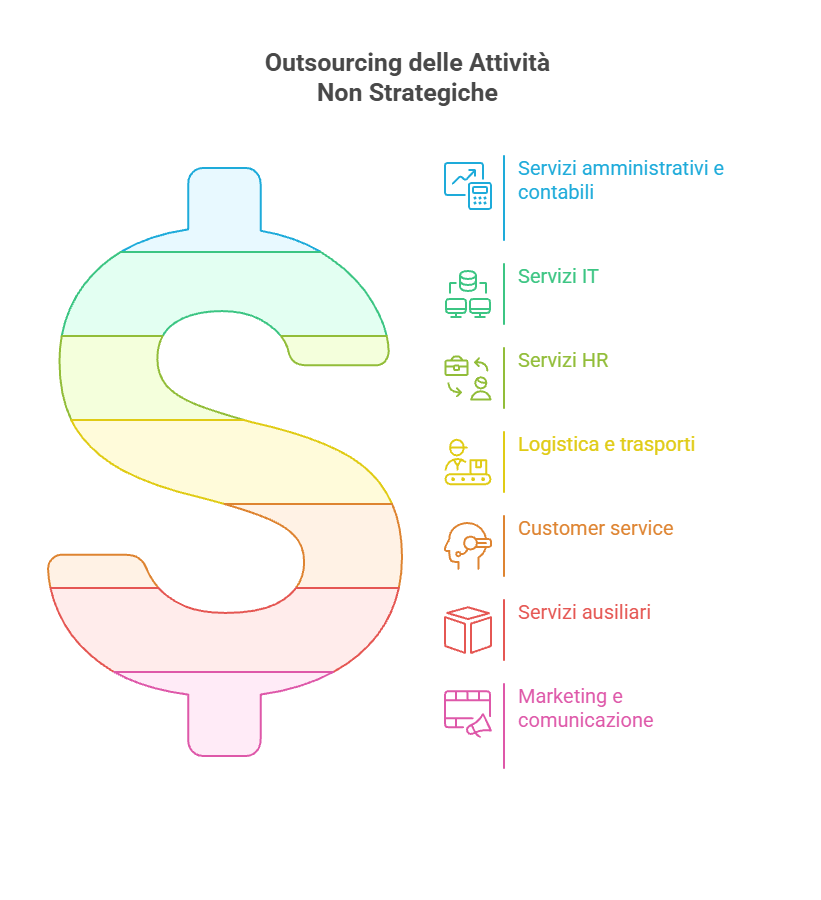
- Servizi amministrativi e contabili: gestione della contabilità generale, elaborazione buste paga, dichiarazioni fiscali
- Servizi IT: assistenza informatica, gestione server, sicurezza informatica, sviluppo software non strategico
- Servizi HR: selezione del personale, formazione, amministrazione del personale
- Logistica e trasporti: gestione del magazzino, distribuzione, movimentazione merci
- Customer service: call center, gestione reclami, supporto clienti
- Servizi ausiliari: pulizie, manutenzioni, vigilanza, ristorazione aziendale
- Marketing e comunicazione: gestione social media, content creation, campagne pubblicitarie
I vantaggi economici dell’outsourcing sono molteplici e vanno oltre il puro risparmio sui costi:
- Trasformazione dei costi fissi in variabili: non è più necessario sostenere spese per assunzione, formazione e gestione di personale interno dedicato, né acquistare attrezzature e infrastrutture
- Deducibilità fiscale: le aziende possono detrarre il 100% del costo del servizio in outsourcing, con vantaggi fiscali significativi
- Scalabilità e flessibilità: possibilità di modulare i servizi in base ai picchi di lavoro o alle variazioni stagionali, senza dover dimensionare internamente le risorse
- Accesso a competenze specialistiche: i fornitori esterni dispongono di professionalità difficili da replicare internamente, soprattutto per le PMI
- Focus sul core business: liberando risorse interne dalle attività accessorie, l’azienda può concentrarsi sulle competenze distintive che generano valore
È importante sottolineare che l’outsourcing non è adatto a tutte le funzioni. Le attività strategiche che costituiscono il vantaggio competitivo dell’azienda devono rimanere interne per preservare il controllo e il know-how distintivo. L’esternalizzazione va applicata selettivamente alle funzioni di supporto che, pur necessarie, non rappresentano il cuore del business.
Un caso emblematico riguarda uno studio professionale di medie dimensioni che ha esternalizzato la gestione amministrativa delle paghe. Prima dell’outsourcing, due persone dedicate assorbivano costi fissi annuali di circa 70.000 euro tra stipendi, oneri, software, formazione e aggiornamento normativo. Il passaggio a un fornitore specializzato ha ridotto la spesa a 35.000 euro annui, trasformandola da fissa a variabile, liberando spazi fisici e eliminando i rischi legati a errori normativi o assenze del personale.
Rinegoziazione con Fornitori e Partner
La rinegoziazione dei contratti con fornitori rappresenta una delle strategie più immediate ed efficaci per ridurre i costi aziendali senza compromettere la qualità di prodotti e servizi.
Molte aziende accettano passivamente tariffe e condizioni contrattuali come se fossero immutabili, ma la realtà è che tutto è negoziabile, specialmente quando si è clienti di lunga data o si aumentano i volumi di acquisto. Una rinegoziazione ben condotta può portare a risparmi immediati e significativi.
Le best practices per negoziazioni efficaci con i fornitori includono diversi aspetti fondamentali:
Ricerca e preparazione approfondita
Prima di iniziare qualsiasi negoziazione, è essenziale condurre ricerche dettagliate sul fornitore, comprendendo la sua posizione di mercato, i punti di forza ed eventuali debolezze. Conoscere le sfide che il fornitore sta affrontando e i suoi obiettivi permette di trovare aree di interesse comune su cui costruire accordi vantaggiosi per entrambe le parti. Analizzare le offerte di mercato e dei concorrenti fornisce leva negoziale per ottenere condizioni migliori.
Costruzione di relazioni solide
Le negoziazioni più efficaci non sono confronti antagonistici ma collaborazioni per trovare soluzioni mutualmente vantaggiose. Secondo la Harvard Law School, i negoziatori che adottano uno stile cooperativo hanno maggiore successo rispetto a chi affronta le trattative con approccio puramente competitivo. Coltivare relazioni piacevoli e dimostrarsi partner affidabili aumenta le possibilità di assicurarsi prezzi convenienti e condizioni generose.
Comunicazione chiara e trasparente
Esprimere chiaramente le proprie esigenze utilizzando linguaggio conciso e comprensibile elimina malintesi e facilita la ricerca di soluzioni concrete. L’onestà riguardo requisiti e vincoli crea fiducia e permette negoziazioni su basi reali.
Analisi del valore totale dell’accordo
Un errore comune consiste nel concentrarsi esclusivamente sul prezzo unitario trascurando altri elementi che determinano il valore complessivo: qualità del servizio clienti, affidabilità e puntualità delle consegne, flessibilità nelle condizioni di pagamento, servizi accessori inclusi, garanzie offerte. Un fornitore leggermente più costoso ma estremamente affidabile potrebbe generare valore superiore rispetto a uno economico ma inaffidabile.
Negoziazione sui volumi e consolidamento acquisti
Consolidare gli acquisti presso un numero minore di fornitori aumenta i volumi per ciascuno e fornisce potere contrattuale per ottenere sconti quantità. Le organizzazioni di acquisto di gruppo (GPO) permettono alle PMI di ottenere tariffe vantaggiose grazie al potere contrattuale collettivo.
Flessibilità sui termini di pagamento
Cercare accordi sui termini e sulle date di pagamento che siano funzionali per i flussi di cassa di entrambe le parti può generare valore. Offrire pagamenti anticipati in cambio di sconti, oppure negoziare termini di pagamento più lunghi per migliorare il circolante aziendale.
Revisione periodica dei contratti
I contratti non dovrebbero rimanere fissi nel tempo ma essere rivisti periodicamente per rispondere ai cambiamenti del mercato e alle esigenze aziendali. Definire indicatori chiave di prestazione (KPI) per valutare i fornitori e mantenere un dialogo continuo per esplorare nuove opportunità di ottimizzazione.
Un caso concreto riguarda un’azienda commerciale che riforniva materiali da cinque fornitori diversi con volumi frammentati. Analizzando la spesa totale, il procurement manager ha proposto di consolidare l’80% degli acquisti presso due fornitori principali in cambio di sconti progressivi. La rinegoziazione ha generato un risparmio del 12% sui costi di acquisto, corrispondente a oltre 40.000 euro annui, oltre a semplificare la gestione amministrativa riducendo il numero di ordini e fatture da elaborare.
Ottimizzazione degli Spazi e Adozione del Lavoro Flessibile
La gestione degli spazi fisici rappresenta spesso una voce di costo fisso significativa, soprattutto per aziende con sedi in aree urbane centrali. La pandemia COVID-19 ha accelerato trasformazioni già in corso, dimostrando che molte funzioni aziendali possono essere svolte efficacemente in modalità remota o ibrida.
Le strategie per ottimizzare i costi legati agli spazi includono:
- Adozione del lavoro ibrido o remoto: riduce drasticamente le esigenze di spazi ufficio, tagliando affitti, utenze, pulizie, manutenzione
- Ridimensionamento degli spazi: valutare la possibilità di trasferirsi in sedi più economiche o rinunciare a porzioni di immobili non essenziali
- Postazioni flessibili (hot desking): invece di assegnare una scrivania fissa a ciascun dipendente, creare spazi condivisi intercambiabili che riducono la superficie necessaria
- Spazi di coworking: per alcune funzioni o dipendenti, utilizzare spazi di coworking può risultare più economico rispetto a uffici dedicati
- Rinegoziazione dei contratti di affitto: in periodi di mercato sfavorevole per i proprietari, è possibile negoziare riduzioni dei canoni o condizioni più favorevoli
Grandi aziende come Google hanno ridotto i costi operativi degli uffici grazie all’adozione massiccia dello smart working, specialmente durante e dopo la pandemia. Anche per le PMI, i benefici del lavoro flessibile vanno oltre il puro risparmio economico: maggiore soddisfazione dei dipendenti, riduzione del turnover, accesso a talenti geograficamente dispersi, riduzione dei tempi di commuting con aumento della produttività.
Un aspetto importante riguarda le utenze e l’efficienza energetica. Investire in attrezzature a basso consumo energetico, migliorare l’isolamento termico degli edifici, sostituire le illuminazioni tradizionali con LED, installare sistemi di monitoraggio dei consumi può generare risparmi significativi nel medio-lungo termine. Alcune aziende riportano riduzioni fino al 60% sui consumi elettrici e del 20% sui costi di riscaldamento attraverso questi interventi.
Gestione Intelligente delle Scorte
Per le aziende commerciali e manifatturiere, la gestione delle scorte rappresenta un’area critica sia dal punto di vista finanziario che operativo.
Scorte eccessive immobilizzano capitale che potrebbe essere impiegato altrove, generano costi di stoccaggio (affitti magazzini, assicurazioni, deterioramento), aumentano il rischio di obsolescenza, e complicano la gestione operativa. Al contrario, scorte insufficienti causano rotture di stock, perdita di vendite, fermi produzione e insoddisfazione dei clienti.
Le strategie per ottimizzare le scorte includono
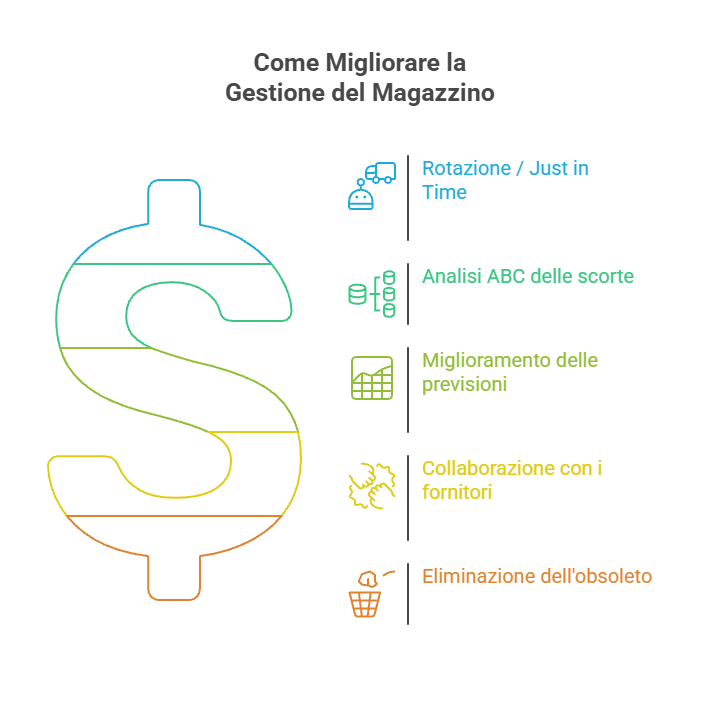
- Sistema Just-In-Time: ordinare materiali solo quando effettivamente necessari, riducendo al minimo le giacenze
- Analisi ABC delle scorte: classificare i materiali in base al valore e alla rotazione, dedicando maggiore attenzione gestionale alle categorie critiche
- Miglioramento delle previsioni: previsioni più accurate riducono la necessità di scorte di sicurezza sovradimensionate
- Collaborazione con i fornitori: accordi di consegne frequenti in piccoli lotti riducono le scorte medie mantenendo la continuità operativa
- Eliminazione dell’obsoleto: identificare e liquidare scorte obsolete o a lenta rotazione libera capitale e spazi
Un’azienda distributiva ha implementato un sistema di gestione delle scorte basato su analisi predittive, riducendo le giacenze medie del 30% senza compromettere il livello di servizio ai clienti. Il capitale liberato (circa 150.000 euro) è stato reinvestito in nuove linee di prodotto a maggior margine, con impatto positivo sia sui costi finanziari che sulla redditività complessiva.
Errori Comuni e Insidie da Evitare
Anche le migliori intenzioni di ridurre i costi aziendali possono produrre risultati controproducenti se non si evitano alcuni errori comuni che caratterizzano i programmi di cost reduction mal concepiti.
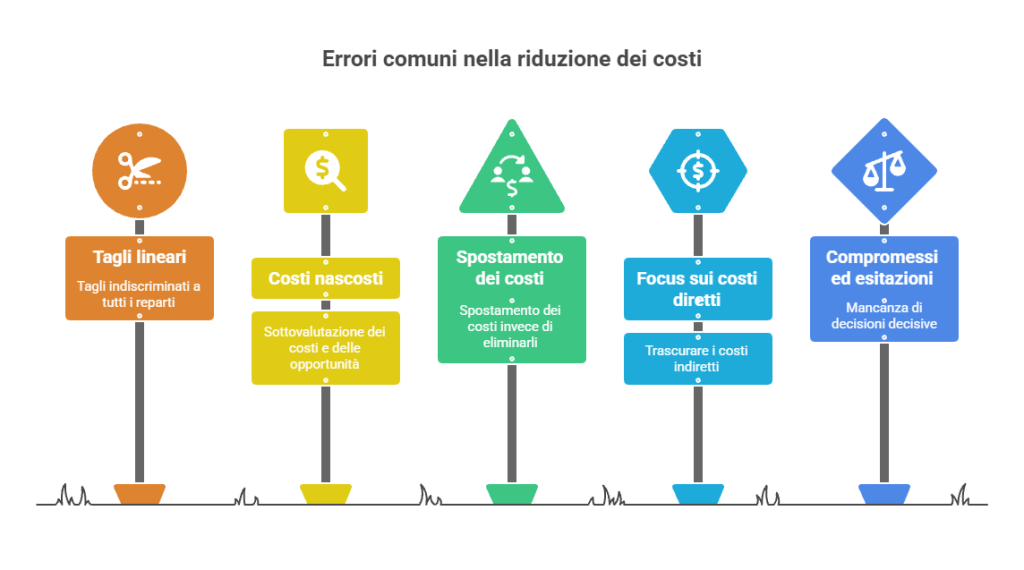
Tagli Lineari Indiscriminati
L’errore più frequente consiste nell’applicare tagli percentuali uniformi a tutte le funzioni e i reparti aziendali (il cosiddetto “cheese slicing”). Questa approccio, apparentemente equo, è in realtà sempre subottimale perché non distingue tra attività strategiche e accessorie, tra aree efficienti e inefficienti.
La soluzione consiste nell’adottare un approccio zero-based con prioritizzazione strategica basata su valore e impatto. Ogni voce di spesa dovrebbe essere giustificata dal suo contributo agli obiettivi aziendali, anziché semplicemente ridotta di una percentuale arbitraria.
Sottovalutazione dei Costi Nascosti e Opportunità
Molti programmi di riduzione dei costi si concentrano esclusivamente sui costi diretti evidenti, trascurando i costi nascosti e i costi opportunità che possono essere altrettanto significativi.
Come già accennato, rinunciare a un investimento in tecnologie digitali per risparmiare nel breve termine può generare inefficienze crescenti, perdita di competitività e incapacità di adattarsi ai cambiamenti del mercato. Il risparmio immediato è ampiamente superato dai danni di medio-lungo termine.
Altrettanto insidiosa è la sottovalutazione del tempo manageriale assorbito dai programmi di ristrutturazione. Quanto tempo gli executive e i collaboratori dovranno dedicare all’attuazione del programma di riduzione costi? Qual è il costo del dirottamento di talenti che potrebbero essere più utili se impegnati su altri obiettivi strategici? Senza contare lo stress e l’impatto emotivo che i tagli possono avere sull’intera organizzazione, con conseguente calo di produttività e aumento del turnover.
Spostamento dei Costi Invece di Eliminazione
Un’insidia particolarmente subdola, soprattutto nelle organizzazioni a matrice, riguarda il semplice spostamento dei costi da una divisione o reparto all’altro senza reale eliminazione dell’inefficienza.
Un dipartimento sottoposto a pressioni per ridurre i costi potrebbe esternalizzare alcune attività a un altro dipartimento, che formalmente non rientra nel suo budget. Il costo complessivo aziendale rimane invariato o addirittura aumenta (per le inefficienze della transizione), ma apparentemente l’obiettivo di riduzione è stato raggiunto.
La soluzione consiste nel fissare obiettivi comuni a livello aziendale, su cui siano responsabilizzati tutti i manager, anziché obiettivi frammentati per singoli reparti. Questo favorisce un approccio problem-solving che supera le barriere funzionali e cerca genuinamente di eliminare gli sprechi.
Focus Eccessivo sui Costi Diretti Trascurando gli Indiretti
Molte aziende concentrano gli sforzi di riduzione esclusivamente sui costi diretti di produzione (materie prime, manodopera diretta) ignorando i costi indiretti (IT, HR, Finance, amministrazione generale) che spesso nascondono opportunità significative di ottimizzazione.
I costi indiretti, pur meno visibili, possono rappresentare una quota sostanziale della spesa totale e offrono margini di miglioramento attraverso automazione, standardizzazione dei processi, eliminazione di ridondanze.
Compromessi ed Esitazioni
Un approccio caratterizzato da azioni limitate, frammentate ed esitanti è particolarmente dannoso. Lo stillicidio di programmi di tagli piccoli, pieni di compromessi rispetto agli obiettivi iniziali e continuamente ripetuti, danneggia sia internamente (clima aziendale, motivazione) che esternamente (immagine di declino).
Se è necessario intervenire, è preferibile farlo con estrema decisione: poche volte ma agendo a fondo. Questo comunica consapevolezza e capacità di prendere in mano il proprio futuro, invece di trasmettere l’idea di un lento declino.
Mancanza di Reinvestimento dei Risparmi
Un errore strategico consiste nel considerare i risparmi ottenuti esclusivamente come miglioramento del risultato economico, senza reinvestirli in crescita e innovazione. Il 67% delle aziende di successo pianifica di reinvestire i risparmi ottenuti in iniziative strategiche, aumentando significativamente le probabilità di ottenere crescita sostenibile.
Investire per risparmiare è un principio fondamentale: allocare l’1-2% del budget per tecnologie abilitanti e change management può generare ritorni significativi, fino a 3-5 volte il ROI.
Il Bilanciamento tra Breve e Lungo Termine
Una strategia efficace per ridurre i costi aziendali deve bilanciare risultati immediati (quick wins) con trasformazioni strutturali di lungo periodo.
I quick wins (0-90 giorni) sono interventi che generano risparmi rapidi con investimenti limitati: rinegoziazione di contratti con fornitori, eliminazione di abbonamenti non utilizzati, riduzione di spese discrezionali (viaggi, consulenze non essenziali). Questi risultati immediati creano momentum, dimostrano l’efficacia del programma e finanziano investimenti successivi.
Le trasformazioni strutturali (6-18 mesi) richiedono investimenti e tempo ma generano benefici duraturi: automazione dei processi, riorganizzazione del layout produttivo, implementazione di metodologie Lean, digitalizzazione sistematica. Questi interventi modificano strutturalmente la base di costo dell’azienda creando vantaggi competitivi sostenibili.
Un programma ben bilanciato include entrambe le componenti, evitando sia l’illusione che i quick wins siano sufficienti, sia la frustrazione di programmi esclusivamente di lungo termine che non producono risultati visibili nel breve.
Domande Frequenti (FAQ)
1. Qual è la differenza tra riduzione dei costi e ottimizzazione dei costi?
La riduzione dei costi si riferisce generalmente a qualsiasi iniziativa che diminuisce le spese aziendali, mentre l’ottimizzazione dei costi è un approccio più sofisticato che mira a massimizzare il valore ottenuto per ogni euro speso. L’ottimizzazione non si limita a tagliare le spese, ma si concentra sull’eliminare gli sprechi, migliorare l’efficienza dei processi e fare un uso più intelligente delle risorse disponibili, preservando o addirittura migliorando la qualità dei prodotti e servizi. Un taglio indiscriminato del 10% su tutte le voci di spesa è riduzione dei costi; analizzare i processi per identificare ed eliminare attività senza valore aggiunto è ottimizzazione dei costi.
2. Quali sono i costi più facili da ridurre senza impattare negativamente sul business?
I costi più semplici da ridurre senza compromettere la qualità o la competitività sono tipicamente le spese generali non strategiche: abbonamenti e servizi non utilizzati o sottoutilizzati, spese di viaggio e trasferta che possono essere sostituite da videoconferenze, consumi energetici attraverso miglioramenti dell’efficienza, forniture d’ufficio con acquisti più oculati, alcuni servizi professionali che possono essere internalizzati o rinegoziati. Anche la razionalizzazione delle scorte eccessive, l’eliminazione di prodotti non redditizi e la rinegoziazione dei contratti con i fornitori offrono opportunità di risparmio relativamente rapide e con rischi limitati.
3. L’outsourcing è sempre conveniente per ridurre i costi?
L’outsourcing non è una soluzione universale e la sua convenienza dipende da molteplici fattori. È generalmente vantaggioso per attività non core che richiedono competenze specialistiche difficili da mantenere internamente, come servizi IT, contabilità, gestione paghe, logistica, call center. I benefici principali includono la trasformazione di costi fissi in variabili, l’accesso a competenze professionali, la scalabilità e la possibilità di focalizzare le risorse interne sul core business. Tuttavia, l’outsourcing non è consigliabile per attività strategiche che costituiscono il vantaggio competitivo dell’azienda, poiché si perderebbe controllo e know-how distintivo. Inoltre, è fondamentale selezionare fornitori affidabili e gestire attentamente la transizione per evitare interruzioni operative.
4. Come si possono ridurre i costi fissi che per definizione non variano con la produzione?
Sebbene i costi fissi siano per definizione indipendenti dal volume di attività nel breve termine, esistono diverse strategie per ridurli nel medio-lungo periodo: rinegoziazione dei contratti di affitto o valutazione di sedi meno costose, adozione del lavoro remoto o ibrido per ridurre gli spazi necessari, ottimizzazione dell’organico attraverso maggiore produttività e automazione (evitando però tagli che compromettono la capacità operativa), rinegoziazione di polizze assicurative e contratti di servizio, consolidamento di fornitori per ottenere economie di scala, revisione delle licenze software eliminando quelle non utilizzate. È importante ricordare che interventi sui costi fissi richiedono decisioni strutturali e producono effetti nel tempo, ma possono generare risparmi permanenti significativi.
5. Quali sono i rischi principali di un programma di riduzione dei costi mal progettato?
I principali rischi di programmi di cost reduction superficiali includono diverse problematiche: costi superiori ai benefici (secondo AT Kearney, le operazioni di ristrutturazione mal condotte generano perdite pari al 125% dei risparmi ottenuti), perdita di competitività per tagli che compromettono qualità, innovazione o servizio al cliente, demotivazione del personale e aumento del turnover con perdita di competenze critiche, deterioramento del clima aziendale che riduce la produttività, danneggiamento dell’immagine presso clienti e mercato, perdita di opportunità di crescita per rinuncia a investimenti strategici. Per evitare questi rischi è fondamentale adottare un approccio metodico, distinguere tra ottimizzazione ed eliminazione, coinvolgere i responsabili operativi, analizzare completamente i costi-benefici includendo i costi opportunità, e bilanciare risultati di breve con trasformazioni di lungo termine.
6. Come coinvolgere i dipendenti nei programmi di riduzione dei costi senza creare ansia?
Il coinvolgimento dei dipendenti è cruciale per il successo di qualsiasi iniziativa di riduzione dei costi, ma va gestito con attenzione per evitare clima di paura e resistenze. Le strategie efficaci includono: comunicazione trasparente sulle ragioni del programma e sugli obiettivi, sottolineando che si tratta di ottimizzazione e non di tagli indiscriminati; coinvolgimento attivo dei collaboratori nell’identificazione degli sprechi, poiché chi lavora quotidianamente sui processi spesso ha le migliori idee per migliorarli; formazione per sviluppare competenze che aumentano la produttività individuale e la sicurezza del posto di lavoro; condivisione dei benefici attraverso sistemi incentivanti legati ai risparmi ottenuti; focus sull’eliminazione degli sprechi anziché sulla riduzione del personale, comunicando che l’obiettivo è lavorare meglio, non di più. Il metodo Lean enfatizza proprio il rispetto per le persone e il miglioramento continuo collaborativo.
7. Quanto tempo occorre per vedere i risultati di un programma di riduzione dei costi?
I tempi variano significativamente in base al tipo di interventi implementati. I quick wins (rinegoziazione contratti, eliminazione sprechi evidenti, riduzione di spese discrezionali) possono generare risparmi visibili già entro 0-90 giorni. Interventi di medio termine come l’ottimizzazione dei processi, la riorganizzazione di layout produttivi o l’implementazione di nuove tecnologie richiedono tipicamente 3-6 mesi per mostrare risultati tangibili. Le trasformazioni strutturali profonde (digitalizzazione sistematica, implementazione completa del Lean, cambiamenti culturali) necessitano di 6-18 mesi per dispiegare pienamente i loro effetti. Un programma ben strutturato combina interventi di diverse tempistiche per garantire risultati immediati che creano momentum e finanziamenti per investimenti di lungo termine che generano benefici duraturi.
8. È possibile ridurre i costi durante una fase di crescita dell’azienda?
Non solo è possibile, ma è particolarmente importante ridurre i costi durante la crescita. La crescita tende a mascherare inefficienze strutturali: quando i ricavi aumentano, è facile trascurare sprechi e costi non necessari che erodono i margini. Implementare pratiche di ottimizzazione durante le fasi di espansione permette di crescere in modo più sostenibile e redditizio. Le strategie specifiche includono: scalare l’efficienza operativa parallelamente ai volumi (attraverso automazione e standardizzazione), evitare l’accumulo di costi fissi rigidi preferendo soluzioni flessibili (outsourcing, cloud, spazi condivisi), implementare sistemi di controllo dei costi fin dalle prime fasi, formare i dipendenti a una cultura di efficienza e eliminazione degli sprechi. Aziende che mantengono la disciplina sui costi anche durante la crescita costruiscono vantaggi competitivi sostenibili.
9. Come misurare l’efficacia di un programma di riduzione dei costi?
La misurazione richiede l’utilizzo di indicatori quantitativi e qualitativi su diverse dimensioni. Gli indicatori chiave includono: risparmio assoluto (differenza tra costi prima e dopo l’intervento), ROI del programma (rapporto tra risparmi ottenuti e costi sostenuti per il programma stesso), tempo di payback (quanto tempo occorre per recuperare l’investimento nel programma), variazione dei margini operativi e della redditività complessiva, indicatori di qualità (per verificare che i risparmi non abbiano compromesso prodotti o servizi), soddisfazione dei clienti (per assicurarsi che l’esperienza non sia peggiorata), engagement dei dipendenti (per monitorare l’impatto sul clima aziendale), sostenibilità dei risparmi nel tempo (distinguere risparmi una tantum da riduzioni strutturali). È fondamentale definire questi KPI prima di avviare il programma e monitorarli sistematicamente per validare i risultati e identificare aree di miglioramento.
10. Quali tecnologie emergenti possono aiutare a ridurre i costi aziendali?
Le tecnologie più promettenti per la riduzione dei costi includono diverse innovazioni: Intelligenza Artificiale e Machine Learning per ottimizzazione dei processi, predictive maintenance (che riduce i costi di manutenzione del 20-30%), dynamic pricing, analisi predittiva per migliorare previsioni e decisioni; Robotic Process Automation (RPA) per automatizzare processi amministrativi ripetitivi con aumenti di produttività superiori al 20%; Internet of Things (IoT) per monitoraggio in tempo reale di consumi, asset e processi produttivi, permettendo interventi tempestivi; Cloud computing per ridurre costi di infrastruttura IT, passando da investimenti fissi a modelli pay-per-use; Blockchain per ottimizzare supply chain e ridurre costi di transazione e intermediazione; Analytics avanzati per identificare opportunità di risparmio nascoste nei dati aziendali. L’adozione di queste tecnologie richiede investimenti iniziali ma genera ritorni significativi nel medio-lungo termine, trasformando strutturalmente il profilo di costo dell’azienda.
Link Esterni e Risorse di Approfondimento
Per chi desidera approfondire ulteriormente le strategie e le metodologie per ridurre i costi aziendali, si segnalano le seguenti risorse esterne autorevoli:
Tesi di laurea:
- “Cost Management e Sostenibilità Aziendale” – Tesi Università Politecnica delle Marche, disponibile presso tesi.univpm.it. Questa tesi magistrale approfondisce i principali strumenti del cost management e il loro utilizzo strategico, con particolare attenzione al Life Cycle Costing e all’integrazione tra riduzione dei costi e sostenibilità aziendale.tesi.univpm
Documento PDF accademico:
- “Analisi della variazione dei costi della qualità” – Tesi Politecnico di Torino, disponibile presso webthesis.biblio.polito.it. Il documento fornisce un modello pratico per il calcolo dei costi della qualità, evidenziando come investimenti in prevenzione e valutazione possano generare riduzioni significative dei costi di fallimento, con risparmi documentati del 22% rispetto ai costi totali della qualità.webthesis.biblio.polito
Definizione da dizionario specializzato:
- “Costo fisso” – Dizionario Simone di Economia disponibile presso dizionari.simone.it. La definizione fornisce un inquadramento preciso dei costi fissi come costi il cui ammontare è indipendente, entro certi limiti, dalla quantità prodotta, spiegando la distinzione fondamentale tra costi fissi e variabili nel breve e lungo periodo.dizionari.simone
Libro di riferimento:
- “Cost Reduction Analysis: Tools and Strategies” di Steven M. Bragg, edito da John Wiley & Sons. Questo manuale professionale fornisce strumenti e metodologie per determinare quali costi ridurre senza impattare la capacità dell’azienda di fornire prodotti e servizi, con capitoli dedicati all’analisi dei processi, alla riduzione dei costi in diverse aree funzionali e alle metriche per monitorare i progressi.e-bookshelf+1
Voce enciclopedica:
- “Cost reduction” – Wikipedia in inglese disponibile presso en.wikipedia.org. La voce enciclopedica definisce la cost reduction come il processo utilizzato dalle organizzazioni per ridurre i costi e aumentare i profitti o per adattarsi a ricavi ridotti, fornendo un quadro generale delle metodologie e degli approcci più diffusi.wikipedia

